
Polski rynek nieruchomości handlowych przechodzi najintensywniejszą transformację od czasów przełomu ustrojowego. Era wielkich, wielokondygnacyjnych galerii handlowych budowanych na obrzeżach metropolii ustępuje miejsca obiektom wysoce funkcjonalnym, kompaktowym i zlokalizowanym blisko codziennego życia mieszkańców.
Parki handlowe przestały być jedynie alternatywą dla tradycyjnych centrów handlowych – stały się głównym motorem napędowym całego sektora w Polsce.
Skalę tej rynkowej rewolucji obrazują najnowsze dane rynkowe zawarte w raporcie inwestycyjnym „Retail parks uncovered”, opracowanym przez ekspertów Avison Young we współpracy z partnerami CMS, Newgate Investment oraz Polską Radą Obiektów Handlowych (PROH). Wynika z nich jednoznacznie, że wygoda, dostępność i bliskość stały się fundamentem nowoczesnego handlu detalicznego.
Ewolucja formatu: Od pionierskich projektów do rynkowego boomu
Historia parków handlowych w Polsce sięga końca lat 90. XX wieku. Pierwsze obiekty tego typu powstawały jako proste destynacje zakupowe na obrzeżach największych miast. Przez kolejne trzy dekady sektor rozwijał się ze zmienną dynamiką. Jeszcze w 2019 roku całkowita powierzchnia parków handlowych o GLA (całkowita powierzchnia handlowa pod wynajem) powyżej 5 tysięcy mkw. wynosiła w Polsce 1,5 miliona mkw.
Prawdziwy przełom i gwałtowne przyspieszenie rozwoju przyniosły lata 2020–2021. W okresie pandemii COVID-19 i związanych z nią obostrzeń, parki handlowe okazały się niezwykle odporne na kryzys. Brak powierzchni wspólnych, takich jak zamknięte korytarze czy przestronne holu galerii, pozwolił na ich bezpieczniejsze i bardziej ciągłe funkcjonowanie.
Paulina Brzeszkiewicz-Kuczyńska, Research and Data Manager w Avison Young, podkreśla kluczowy moment transformacji sektora:
„Podczas i po pandemii COVID-19 z 2020 r., parki handlowe umocniły swoją pozycję, ponieważ nie podlegały poważnym ograniczeniom ani zamknięciom ze względu na brak powierzchni wspólnych. Nastąpił wzrost popularności lokalnych sklepów i szybkich, wygodnych zakupów – wraz ze zmianą nawyków zakupowych konsumentów i wzrostem zaufania inwestorów do tego bezpiecznego formatu nastąpił prawdziwy boom w rozwoju parków handlowych”.
W latach 2020–2025 podaż powierzchni w formacie parków handlowych wzrosła aż o 2,2 miliona mkw. GLA. Dla porównania, w tym samym okresie nowa podaż tradycyjnych centrów handlowych nieznacznie przekroczyła 500 tysięcy mkw., nie uwzględniając przy tym obiektów wyłączanych z eksploatacji czy zamykanych.
Rynek w liczbach: Dominacja nowej podaży i ambitne prognozy
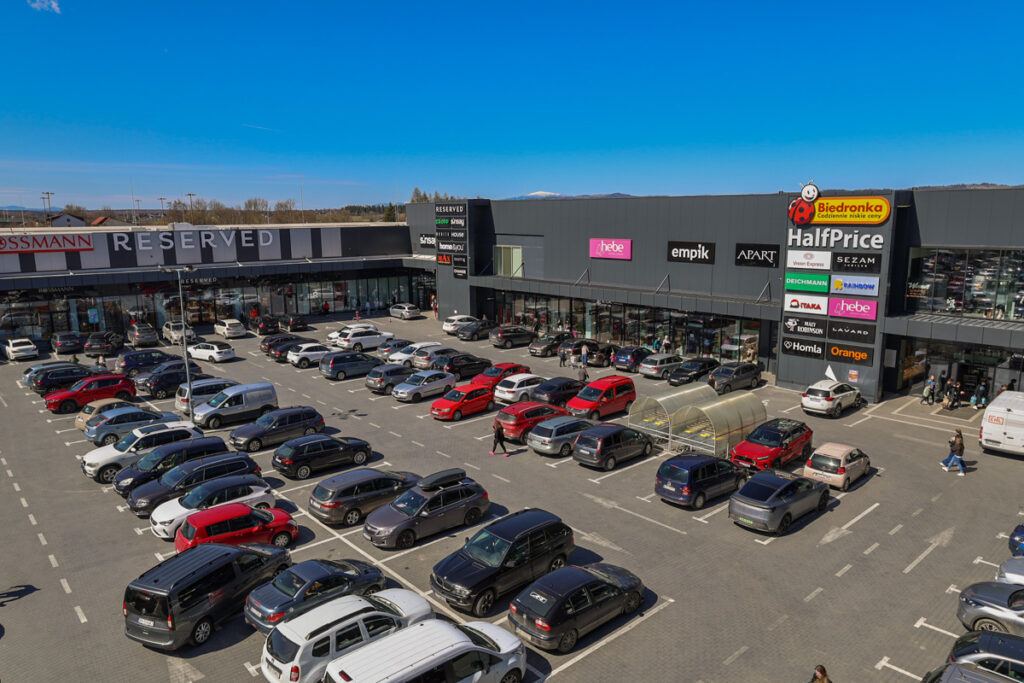
Obecnie parki handlowe stanowią trzon inwestycji deweloperskich w Polsce. W pierwszym półroczu 2026 roku rynek parków handlowych powiększył się o kolejne 220 tysięcy mkw., a prognozy wskazują, że do końca roku w realizacji pozostanie dalsze 480 tysięcy mkw. Co więcej, plany inwestorów na 2027 rok zakładają oddanie do użytku zbliżonej powierzchni.
Wskazują na to twarde wskaźniki rynkowe:
- 3,8 miliona mkw. GLA – tyle wynosi aktualna całkowita podaż parków handlowych w Polsce, co daje udział 25% w całkowitej nowoczesnej powierzchni handlowej w kraju.
- 355 obiektów – tyle działających parków handlowych funkcjonuje obecnie na mapie Polski.
- 92% udziału w nowej podaży – w ostatnim półroczu 2026 roku niemal wszystkie nowo otwarte powierzchnie handlowe należały do formatu parków handlowych.
- 746 000 mkw. w budowie – taka powierzchnia powstaje obecnie w ramach 88 nowych projektów obejmujących parki handlowe i małe obiekty convenience. Ponad 680 tysięcy mkw. GLA z tej liczby przypada bezpośrednio na klasyczne parki handlowe.
- 26 z 88 projektów realizowanych w budowie to duże obiekty o powierzchni przekraczającej 10 000 mkw. GLA.
Rynek cechuje się dużą aktywnością deweloperską oraz zróżnicowaną strukturą własnościową. Obecnie prace budowlane prowadzi około 50 aktywnych inwestorów. W sierpniu 2026 roku dziesięciu najbardziej aktywnych deweloperów odpowiadało za blisko 60% powstającej powierzchni. Liderem podium pozostawała firma Saller z 11-procentowym udziałem w podaży w budowie, a kolejne miejsca zajmowały Redkom Development (8%) oraz BIG Poland (7%).
Koncepcja miasta 15-minutowego i zmiana nawyków konsumenckich
Jednym z najważniejszych wyznaczników sukcesu parków handlowych jest ich idealne wpisanie się w trend miast 15-minutowych. Aż 44% nowej podaży w budowie powstaje w miejscowościach liczących poniżej 50 000 mieszkańców. Z kolei 25% nowych projektów zlokalizowanych jest w ośmiu największych aglomeracjach miejskich, gdzie pełnią rolę osiedlowych i dzielnicowych centrów codziennych zakupów.
Statystyczny Polak odwiedza obiekty handlowe aż 44 razy w roku. Jednak profil i oczekiwania współczesnego konsumenta ulegają głębokiej przemianie. Parki handlowe przejmują rolę tzw. „trzeciego miejsca” – przestrzeni pomiędzy domem a pracą, służącej nie tylko szybkiemu zaspokajaniu potrzeb zakupowych, ale też korzystaniu z usług, gastronomii, opieki zdrowotnej czy edukacji.
Złożoność wyzwań stojących przed współczesnymi obiektami wyjaśnia Bogda Korolczuk, Dyrektor Zarządzająca i Członkini Zarządu Polskiej Rady Obiektów Handlowych:
„Równolegle zmienia się struktura demograficzna. Starzenie się społeczeństwa oraz spodziewana depopulacja wielu regionów – nawet do 1,4 mln osób w ciągu najbliższych lat – bardzo zmienią profil klienta. Dodatkowym czynnikiem wpływającym na kształt współczesnego handlu jest silne zróżnicowanie poszczególnych generacji: tzw. Baby Boomers, generacji X i Y oraz wchodzących w dorosłość generacji Z i Alfy. Oznacza to, że obiekty muszą obsłużyć kilka skrajnie różnych modeli konsumpcji jednocześnie. Dla jednych kluczowe będą usługi medyczne, rehabilitacyjne i dostępność przestrzeni, dla innych – rozrywka, gastronomia, edukacja czy płynne łączenie świata offline i online”.
Ta wielopokoleniowość wymusza elastyczność i ewolucję struktury najemców (tzw. tenant mix). Tradycyjne parki handlowe, bazujące dotychczas głównie na dyskontach spożywczych i wielobranżowych, coraz częściej otwierają się na najemców wyspecjalizowanych, takich jak salony sportowe, sklepy motoryzacyjne czy specjalistyczne punkty medyczne.
Dlaczego parki handlowe przyciągają inwestorów?
Z punktu widzenia kapitału inwestycyjnego parki handlowe pozostają jednym z najbardziej stabilnych i bezpiecznych aktywów na europejskim rynku nieruchomości. Cechują się wysokim poziomem wynajęcia, odpornością na zawirowania gospodarcze oraz przewidywalnymi przepływami pieniężnymi. Rosnące zainteresowanie inwestorów tą klasą aktywów potwierdza obserwowana w ostatniej dekadzie kompresja stóp kapitalizacji.
Kluczowym obszarem wzrostu stają się miasta średniej wielkości. Krystian Modrzejewski, Chief Investment Officer w Newgate Investment, wskazuje na potencjał drzemiący w tego typu lokalizacjach:
„Uważamy, że parki handlowe zlokalizowane w miastach średniej wielkości, w szczególności liczących ponad 50 000 mieszkańców, oferują atrakcyjne możliwości inwestycyjne. Rynki te często charakteryzują się wysoką lokalną siłą nabywczą, ograniczoną podażą nowoczesnej powierzchni handlowej oraz lojalną bazą klientów. W wielu przypadkach dobrze zlokalizowane obiekty mogą nadal osiągać ponadprzeciętne wyniki dzięki przemyślanemu repozycjonowaniu i podnoszeniu jakości, bez konieczności szeroko zakrojonej przebudowy”.
Dalszy rozwój sektora w najbliższych latach będzie napędzany nie tylko przez nowo powstające obiekty, ale przede wszystkim przez aktywną modernizację, repozycjonowanie, wdrażanie strategii ESG oraz optymalizację operacyjną istniejących już parków handlowych.
„Dla Newgate Investment Polska jest nie tylko rynkiem wzrostu dla nowych inwestycji w parki handlowe, ale również miejscem, gdzie można skutecznie budować wartość poprzez rozwój i transformację istniejących aktywów. Wierzymy, że kolejny etap rozwoju sektora będzie napędzany nie tylko przez nową podaż, lecz także przez modernizację, repozycjonowanie i zrównoważoną transformację funkcjonujących parków handlowych zlokalizowanych w silnych regionalnych obszarach oddziaływania” – dodaje Krystian Modrzejewski.
Stopiak Park Handlowy w Nowym Targu jako odpowiedź na potrzeby regionu
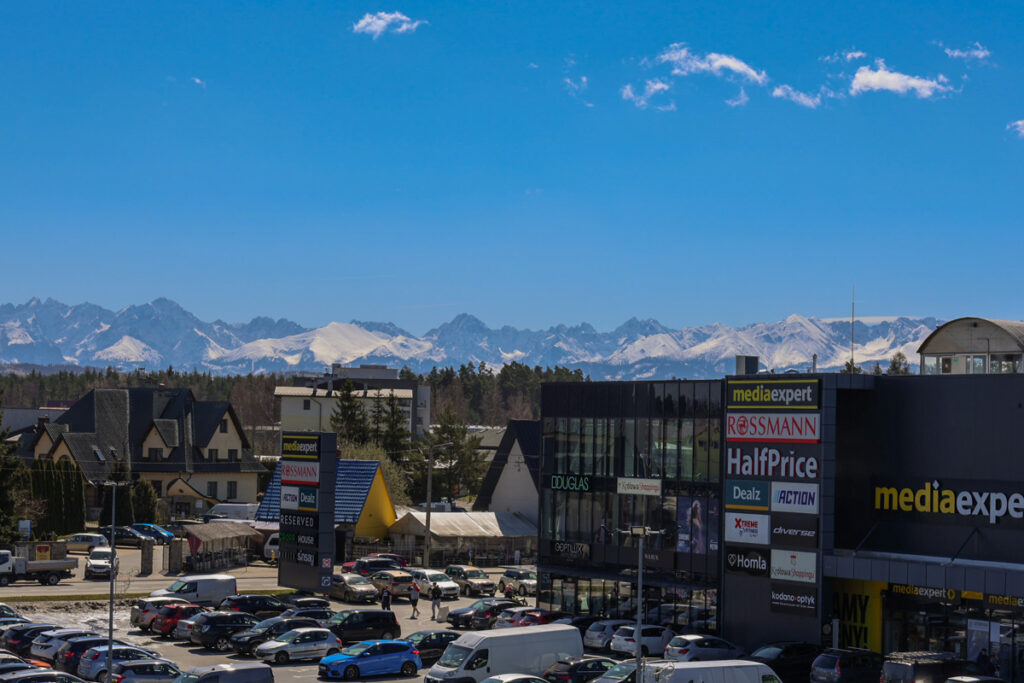
Ogólnokrajowe trendy rynkowe i zmiany nawyków zakupowych Polaków znajdują swoje bezpośrednie odzwierciedlenie na rynku lokalnym – na Podhalu. Doskonałym przykładem obiektu wpisującego się w nową definicję nowoczesnego, lokalnego handlu jest Stopiak Park Handlowy w Nowym Targu.
Mieszkańcy Nowego Targu oraz okolicznych miejscowości oczekują wygoda, oszczędności czasu i kompleksowej oferty w jednym miejscu. Stopiak Park Handlowy odpowiada na te potrzeby w sposób bezpośredni:
- Bezbarierowa dostępność i oszczędność czasu: System wejść bezpośrednio z poziomu bezpłatnego parkingu eliminuje konieczność poruszania się po wielokondygnacyjnych ciągach komunikacyjnych. Klienci mogą załatwić codzienne sprawunki szybko i bezstresowo.
- Dopasowana struktura najemców (Tenant Mix): Łącząc dyskonty, sklepy branżowe, wielobranżowe oraz punkty usługowe, obiekt realizuje koncepcję kompleksowych zakupów w jednym miejscu. Oferta odpowiada potrzebom wielopokoleniowych rodzin – od najmłodszych po seniorów.
- Lokalne „trzecie miejsce”: Stopiak Park Handlowy staje się nie tylko punktem na mapie zakupowej, ale naturalnym miejscem codziennych spotkań mieszkańców Podhala, łagodzącym dystans geograficzny do dużych metropolii.
- Ciągły rozwój i podnoszenie jakości: Zgodnie z ogólnopolskimi trendami rynkowymi, obiekt stale adaptuje się do zmieniających się oczekiwań konsumentów, dbając o standard obsługi, wygodę przestrzeni oraz zrównoważony rozwój.
Gwałtowny rozwój parków handlowych w całej Polsce potwierdza, że format ten najlepiej odpowiada na wyzwania współczesności. Łącząc stabilność dla inwestorów z realną wygodą dla konsumentów, obiekty takie jak Stopiak Park Handlowy w Nowym Targu wyznaczają kierunek rozwoju handlu detalicznego na kolejne dekady.